


Energia słoneczna wszędzie: szansa dla infrastruktury
Jun 24, 2026
Fotowoltaika jest jednym z filarów transformacji energetycznej w Europie. Mając ponad 65 GW nowych mocy zainstalowanych w 2025 r. i ponad 405 GW już działających, Unia Europejska dąży do osiągnięcia celu wynoszącego 750 GW fotowoltaiki do 2030 r. Osiągnięcie tego celu będzie wymagało zainstalowania kolejnych około 345 GW w ciągu najbliższych pięciu lat. Zmienia się geografia zwiększania mocy fotowoltaicznej. Duże, dobrze-zorientowane dachy, łatwo dostępne lokalizacje i najkorzystniejsze lokalizacje stopniowo się wyczerpują. Jednocześnie naziemne-projekty fotowoltaiczne w niektórych krajach budzą obawy związane z konkurencyjnym użytkowaniem gruntów, ochroną gruntów rolnych, różnorodnością biologiczną i lokalną akceptacją.
Niedawno argumentowaliśmy na tych stronach, że lekkie moduły mogą odblokować ponad 85 GW europejskich dachów o ograniczonych strukturalnie. Nacisk, jaki kryje się za tym argumentem, jest taki sam i zmusza programistów do szukania poza najprostszymi witrynami. Pytanie nie brzmi już, czy Europa chce więcej energii słonecznej; to właśnie tam dokładnie trafią kolejne gigawaty i w jaki sposób wygenerowana przez nie energia elektryczna zostanie włączona do sieci i zamieniona w wartość.
Energia słoneczna-podwójnego zastosowania: logika „PV wszędzie”
Niektóre z najbardziej obiecujących nowych segmentów łączy jedna idea, zebrana pod hasłem „PV wszędzie”: zamiast szukać nowych terenów, podziel się powierzchniami, z których już korzystamy. Agrivoltaics utrzymuje pola uprawne w produkcji, jednocześnie wytwarzając energię. Pływające ogniwa fotowoltaiczne, zintegrowane- budynki i-pojazdy przekształcają zbiorniki, fasady, samochody i inne elementy w zasoby do produkcji energii elektrycznej. W każdym przypadku przełom jest taki sam: energia słoneczna nie konkuruje już o przestrzeń, ale się nią dzieli.
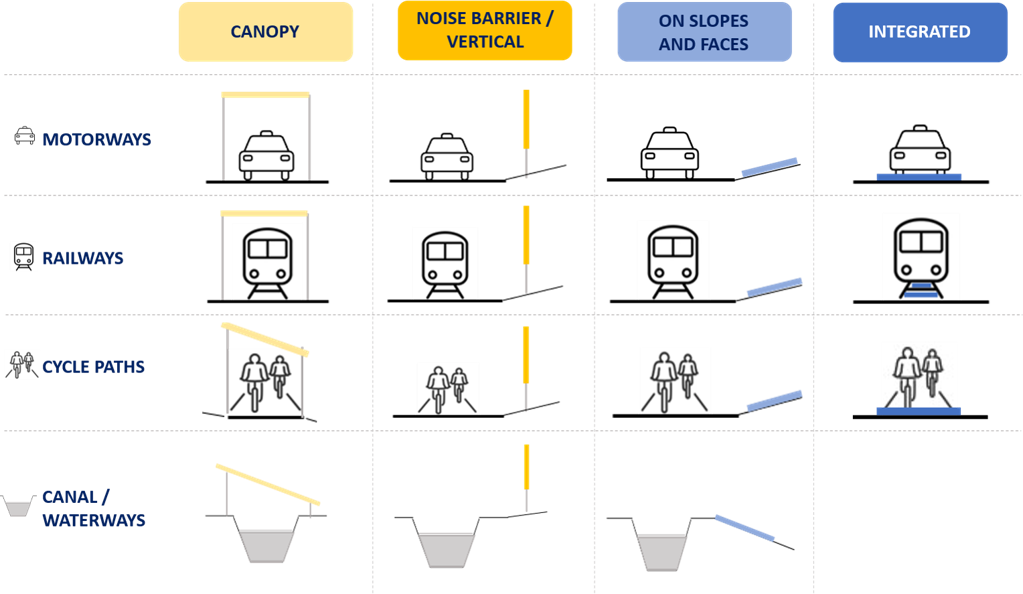
Inna kategoria przestrzeni, rzadziej omawiana, wpisuje się w tę samą logikę: teren sąsiadujący z naszą infrastrukturą transportową i wodną. Brzegi i nasypy autostrad, tory i wykopy kolejowe, ekrany akustyczne, ściany wałów przeciwpowodziowych, brzegi kanałów, ścieżki rowerowe i prawa techniczne-drogi-graniczą z niemal każdą drogą i linią kolejową na kontynencie. Sektor wciąż decyduje się na nazwę: fotowoltaika-zintegrowana z infrastrukturą (IIPV) w literaturze naukowej, „liniowa fotowoltaika” ze względu na jej geometrię lub, mówiąc prościej, fotowoltaiczne autostrady, koleje fotowoltaiczne i-nad kanałami fotowoltaika w prasie. Logika jest jednak znana. Teren ten jest już zagospodarowany, już kontrolowany przez organ publiczny lub koncesjonariusza i pełni już podstawową funkcję. Dodanie generacji do tego, przy jednoczesnym zachowaniu naturalnych i zdziczałych korytarzy, budzi znacznie mniej zastrzeżeń. Nie nowy rodzaj terenu, ale nowy związek z terenem, na którym już zbudowaliśmy.
Rozmiarowanie nagrody europejskiej
Potencjał jest bynajmniej marginalny. W ogólnoeuropejskiej- ocenie Wspólne Centrum Badawcze Komisji Europejskiej szacuje, że fotowoltaika zastosowana na dachach, zbiornikach oraz infrastrukturze drogowej i kolejowej może przekroczyć 1 TW mocy zainstalowanej, znacznie przekraczając cel UE na rok 2030. Liniowy-udział infrastruktury jest szczególnie uderzający: w tym badaniu potencjał brutto pionowej fotowoltaiki wzdłuż dróg i linii kolejowych w UE wynosi 403 GW, co stanowi około 50% celu na rok 2030. Analiza wykazała również, że wdrożenie na dużą skalę pionowej, dwustronnej instalacji fotowoltaicznej ze wschodu-zachodu podniosłoby wartość rynkową wytwarzania energii słonecznej i osłabiłoby południową kanibalizm cenowy, który w coraz większym stopniu ogranicza przychody z konwencjonalnych paneli fotowoltaicznych skierowanych-na południe. Choć są to raczej potencjały techniczne niż prognozy rynkowe, to nawet ułamek potencjału byłby znaczący.
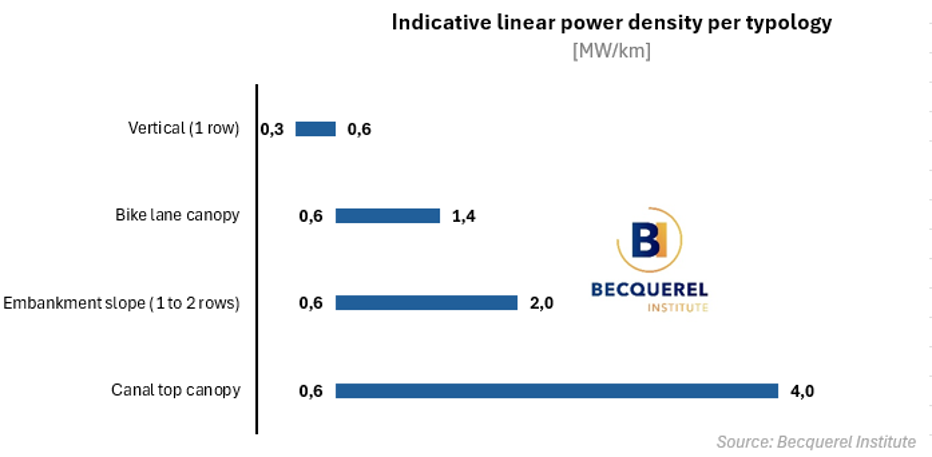
Przyjmując realistyczną liniową gęstość mocy wynoszącą od około 0,3 MW na kilometr w przypadku pojedynczego rzędu pionowych modułów dwustronnych do ponad 2 MW na kilometr w przypadku szerszych systemów, rzędy wielkości szybko się sumują po zastosowaniu do dziesiątek tysięcy kilometrów korytarzy infrastrukturalnych.
Co więcej, możliwości te wykraczają poza ląd. Wiele z tych elementów infrastruktury (autostrady, linie kolejowe, kanały) już zużywa energię elektryczną lub sąsiaduje z istniejącymi połączeniami sieciowymi. Ta bliskość zmienia argument dotyczący-użytkowania gruntów w argument-systemu energetycznego: energia wytwarzana zlokalizowana na infrastrukturze może zasilać bezpośrednio lokalne obciążenie lub istniejący punkt przyłączenia, zmniejszając ryzyko ograniczeń i ułatwiając wyzwanie związane z integracją-sieci, które ogranicza tak wiele konwencjonalnych projektów fotowoltaicznych.
Co świat już buduje
Chiny poczyniły postępy najszybciej i na zdecydowanie największą skalę, rozwijając-rynek fotowoltaiki połączony z transportem, który nie ma odpowiednika gdzie indziej. Energia słoneczna-połączona z autostradami osiągnęła około 1,7 GW do końca 2024 r., a Chińska Akademia Nauk o Transportie szacuje potencjał poboczy dróg na blisko 944 GW. W wielu prowincjach rozwijają się obecnie obszary usług autostradowych o zerowej-zero{8}}emisyjności. Na przykład flagowy korytarz Jinan – Weifang przenosi 68 MW, generując według operatora około 68 GWh rocznie.
Azja oferuje inne demonstratory kilku rodzajów. Od połowy 2010 r. zadaszenie ścieżki rowerowej Daejeon–Sejong w Korei Południowej biegnie wzdłuż centralnego korytarza autostrady i składa się z około 7500 paneli na długości 4,8 km, zgodnie z informacjami Ministerstwa Infrastruktury i Transportu Korei Południowej.
Indie były pionierami w-górnej instalacji fotowoltaicznej w Gujarat ponad dziesięć lat temu: władze publiczne Kanału Narmada donoszą o zmianie skali z pilotażowej mocy 1 MW w 2012 r. do około 35 MW obecnie, przy jednoczesnym ograniczeniu parowania. W Japonii rośnie zainteresowanie fotowoltaiką-zintegrowaną z transportem. Ministerstwo Gruntów, Infrastruktury, Transportu i Turystyki (MLIT) uruchomiło krajowy program oceny-drogowych technologii fotowoltaicznych, natomiast operatorzy autostrad badają możliwość wykorzystania nasypów, ekranów dźwiękowych i gruntów-usługowych do wytwarzania energii fotowoltaicznej.
W Stanach Zjednoczonych w korytarzu demonstracyjnym The Ray wzdłuż autostrady międzystanowej nr 85 w Gruzji znajduje się przydrożna instalacja o mocy 1 MW, natomiast analiza przeprowadzona przez Uniwersytet Teksasu w Austin sugeruje, że same grunty przesiadkowe o powierzchni około 21 000 ha mogłyby teoretycznie wygenerować do 36 TWh rocznie. Jeśli chodzi o wodę, społeczność Indian Gila River w Arizonie uruchomiła w 2024 r. coś, co opisuje jako pierwszy działający projekt solarny-nad-kanałem na półkuli zachodniej o mocy około 1,3 MW, a tuż za nim wspierany-stan Kalifornia projekt Nexus.
Mnożą się także przykłady europejskie. Najbardziej dojrzałym rozwiązaniem są ekrany akustyczne. Z opublikowanych badań wynika, że większe niemieckie instalacje autostradowe mają moc od 1 do 2 MWp na sztukę; holenderski zarząd dróg prowadzi pilotażowy dwustronny projekt „autostrady słonecznej” na autostradzie A50, a operatorzy autostrad i kolei w Austrii i Szwajcarii coraz częściej otwierają swoje ekrany akustyczne dla fotowoltaiki na dużą skalę. Poza barierami uderzająca jest różnorodność nawierzchni: wyjmowane moduły między szynami na linii szwajcarskiej w pobliżu Buttes, pionowe dwustronne tablice na wałach Rodanu, około 900 m zadaszenia nad francuską trasą rowerową, a nawet molo solarne w śródziemnomorskiej marinie.
Geometria wyzwania
Nic z tego nie jest łatwe. Definiującym wyzwaniem dla liniowej fotowoltaiki jest-współużytkowanie: panele nie mogą w żadnym wypadku zagrażać podstawowej funkcji infrastruktury, niezależnie od tego, czy chodzi o stabilność grobli, dostęp awaryjny do autostrady, dostęp do sieci kolejowej w celu konserwacji, czy żeglowność drogi wodnej. Każda typologia niesie ze sobą własne ograniczenia, czy to badania olśnienia, dostęp awaryjny, przezroczystość hydrauliczna czy obciążenia mechaniczne.
Rozkładanie wytwarzania energii elektrycznej na kilometry powoduje także zwielokrotnienie punktów przyłączeniowych lub-zwiększania mocy transformatorów, przebiegów i strat w okablowaniu, a także popycha deweloperów w kierunku nowych architektur. Francuski projekt badawczy bada, czy prąd stały średniego-napięcia może efektywnie przesyłać energię wzdłuż ścieżki rowerowej, natomiast w Szwajcarii prace nad „inteligentną siecią kolejową” traktują korytarz jak prawdziwą mikrosieć, łączącą przytorową energię słoneczną, zasilanie trakcji, odzyskaną energię hamowania i ładowanie pojazdów elektrycznych.
Ponieważ pojedynczy projekt może obejmować wiele jurysdykcji, fragmentaryczne wydawanie pozwoleń może stanowić przeszkodę; dodając do tego różnorodność praw własności gruntów, od domeny publicznej po posiadaczy koncesji i właścicieli prywatnych, modele biznesowe stają się znacznie bardziej złożone niż w przypadku konwencjonalnego zakładu.
Tworzenie uzasadnienia biznesowego
Jak każda elektrownia słoneczna, zintegrowany system-infrastrukturalny może sprzedawać energię elektryczną (w ramach-wspieranego przez państwo mechanizmu odbioru, takiego jak umowa na różnicę lub zasilanie-w ramach taryfy lub po cenach na rynku hurtowym), zużywać ją na miejscu lub w jego pobliżu lub łączyć obie trasy. Niemniej jednak uzasadnienie biznesowe może być bardziej wymagające niż w przypadku-naziemnej instalacji fotowoltaicznej: koszty początkowe mogą być wyższe, co odzwierciedla bardziej złożoną liniową architekturę elektryczną, montaż na podwyższonej wysokości i specjalne powłoki modułów, podczas gdy koszty operacyjne również mogą wzrosnąć z powodu zabrudzenia, ograniczonego dostępu i narażenia, nawet jeśli grunt jest tani lub bezpłatny. W praktyce-zużycie własne przez pobliskich-odbiorców oraz kontrakt na różnicę uzyskany w specjalnych zaproszeniach do składania ofert wydają się najbardziej niezawodnymi drogami do rentowności projektu.
Od pilotów po skalę
Rozwiązaniem nie jest traktowanie liniowej fotowoltaiki jako pojedynczego produktu, ale jako zestawu typologii na różnych etapach dojrzałości, przyczyniających się do jednej spośród kilku ścieżek prowadzących do celu na rok 2030, uzupełniających dachy, agriwoltaikę i pływającą fotowoltaikę. Pragmatyczna ścieżka zaczyna się od najmniej-ograniczonych i najłatwiejszych do replikacji konfiguracji. Kluczowym zadaniem równoległym jest dalsze budowanie bazy dowodów potrzebnej operatorom: ustrukturyzowane monitorowanie wczesnych wdrożeń, aby wykazać, że system fotowoltaiczny i wytwarzanie nie kolidują z podstawową funkcją infrastruktury oraz że działanie, konserwacja i wibracje infrastruktury nie pogarszają wydajności fotowoltaiki.
Trzy dźwignie przyspieszyłyby przejście od demonstracji do wdrożenia. (1) Do zbudowania bazy dowodów potrzebne są projekty demonstracyjne na dużą-skalę. (2) Projekty wymagają jasnych doktryn dotyczących pozwoleń i skoordynowanych zatwierdzeń. (3) Tereny te powinny zostać wyraźnie objęte przetargami publicznymi, czy to poprzez wydzieloną pulę środków na projekty-zlokalizowane w infrastrukturze, czy też poprzez wyższą cenę, która przynajmniej na razie równoważy wyższe koszty ich rozwoju.
Historia Europy w zakresie energii słonecznej jeszcze się nie skończyła, ale wkracza ona w bardziej wymagający rozdział. Kolejne gigawaty będą w coraz większym stopniu pochodzić z obiektów, które są bardziej ograniczone i bardziej pomysłowe. Podwójne zastosowanie odpowiada na ograniczenia dostępności powierzchni, a sama liniowa fotowoltaika zapewnia setki gigawatów technicznie dostępnego potencjału wzdłuż dróg, linii kolejowych i kanałów na kontynencie. Ziemia była tam przez cały czas. Szansa leży teraz w nauce dzielenia się nią.


