


Instalacje fotowoltaiczne w USA osiągną 43 GW w 2025 r. pomimo spowolnienia gospodarczego
Mar 12, 2026
Jak wynika z nowego raportu „Solar Market Insight 2025 Year in Review” przygotowanego przez SEIA i Wood Mackenzie, amerykański przemysł fotowoltaiczny zainstalował w 2025 r. 43,2 GW mocy.
Dzięki tym dodatkom energia słoneczna odpowiadała za 54% wszystkich nowych mocy wytwórczych-elektryczności w USA, utrzymując swoją pozycję technologii numer jeden piąty rok z rzędu. W sumie energia słoneczna, wiatrowa i magazynowanie stanowiły 92% wszystkich nowych mocy wytwórczych.
Chociaż roczna moc instalacji fotowoltaicznych pozostaje wysoka, ogólny wolumen instalacji spadł o 14% w porównaniu z poziomem z 2024 r. Z raportu wynika, że spowolnienie to było spowodowane ogromnym spadkiem-instalacji użyteczności publicznej, który skoncentrował się wyłącznie w czwartym kwartale, podczas którego liczba instalacji spadła o 40% kwartał do kwartału.
Spadek ten pogłębiło uchwalenie ustawy One Big Beautiful Bill Act (OBBBA), która, jak stwierdzono w raporcie, zmusiła deweloperów do ponownej oceny harmonogramów swoich projektów i przesunięcia terminów realizacji projektów online na lata 2026–2028.
Pomimo zmniejszonego przyrostu mocy w tym roku i oczekiwań umiarkowanego wzrostu instalacji w nadchodzącej dekadzie, SEIA i Wood Mackenzie twierdzą, że amerykański przemysł fotowoltaiczny utrzyma wiodącą pozycję.
„Jasne jest, że energia słoneczna nadal będzie dominującym źródłem nowych mocy wytwórczych w Stanach Zjednoczonych, nawet w obliczu ciągłego wzrostu produkcji gazu” – powiedziała Michelle Davis, dyrektor ds. energii słonecznej w Wood Mackenzie i główna autorka raportu. „Silny wzrost popytu w połączeniu z rosnącymi kosztami nowych elektrowni gazowych sprawi, że energia słoneczna pozostanie konkurencyjna nawet bez ulg podatkowych”.
Wydajność i cena
Instalacje w segmencie skali użytkowej spadły w 2025 r. o 16% w porównaniu do roku poprzedniego, przy zainstalowanej mocy 34,7 GW. Z raportu wynika, że ceny-w skali użytkowej wzrosły o 11% w przypadku instalacji wykorzystujących regały o stałym-przechylaniu i o 14% w przypadku trackerów jednoosiowych. Wzrosty wynikały głównie ze wzrostu kosztów komponentów konstrukcyjnych i elektrycznych, a także ze wzrostu kosztów ogólnych i marży w zakresie inżynierii, zaopatrzenia i budowy (EPC) o 35% w związku z podpisywaniem przez firmy projektów zaplanowanych z dotrzymaniem nadchodzących terminów dotyczących bezpiecznego-bezpiecznego portu i ulg podatkowych.
Wolumeny mieszkań odnotowały niewielki spadek, a ceny utrzymywały się na stosunkowo stałym poziomie rok do roku. W raporcie przypisano te ustalenia dwóm głównym czynnikom: firmom nie udało się zareagować na zmiany w OBBBA, które pod koniec roku uniemożliwiły ulgi podatkowe na mocy sekcji 25D, a niedobory sprzętu fotowoltaicznego i opóźnienia w dostawach utrudniały ostateczną liczbę instalacji pomimo wzrostu sprzedaży i aktywności związanej z zezwoleniami.
Ceny komercyjnych modułów fotowoltaicznych wzrosły o 10%, a liczba instalacji wzrosła o 6% w skali roku-w- roku, w związku z dalszym uruchamianiem kalifornijskich projektów w zakresie starszych projektów pomiaru sieci (NEM 2.0) w 2025 r.
Moc wspólnotowych instalacji fotowoltaicznych spadła o 25% w porównaniu z 2024 r., ponieważ liczba instalacji w Maine i Nowym Jorku spadła, a żadne nowe programy nie napędzały wzrostu.
Prognozy i trendy
Patrząc w przyszłość, Wood Mackenzie prognozuje dłuższy okres stosunkowo stabilnego wolumenu instalacji co najmniej do 2036 r. Chociaż oczekuje się, że w 2026 r. wolumen wzrośnie do nieco powyżej 43 GW, w raporcie prognozuje się, że branża nie przekroczy ponownie tego wolumenu aż do 2033 r.
Prognoza uwzględnia scenariusze optymistyczne i optymistyczne, które uwzględniają potencjalne skutki przejrzystości (lub jej braku) w wytycznych dotyczących zagranicznych podmiotów budzących obawy (FEOC), strategii-bezpiecznego schronienia, taryf handlowych i reformy pozwoleń.
Wykres przedstawiający scenariusze wysokich i niskich wartości wraz ze scenariuszem podstawowym na kolejny rok zwiększania mocy fotowoltaicznej
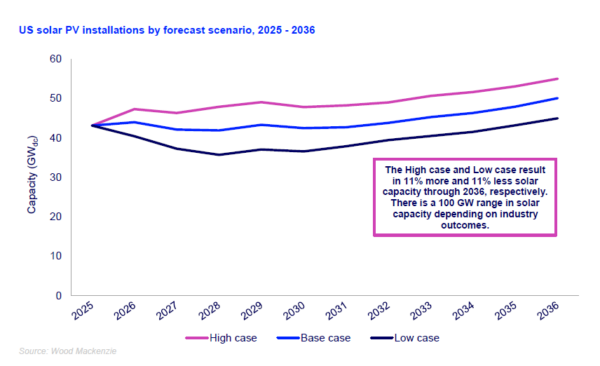
Szacunki uwzględniają potencjalne skutki zmiany polityki i czynników ekonomicznych, które według autorów mogą w ciągu najbliższych 10 lat zwiększyć lub obniżyć liczbę amerykańskich instalacji fotowoltaicznych o 11% powyżej lub poniżej scenariusza bazowego, zwiększając się aż o 56 GW w scenariuszu wysokim lub spadając o 55 GW w scenariuszu niskim.
W raporcie zauważono, że segmenty rozproszonej energii słonecznej są szczególnie wrażliwe na te koszty i zmiany zasad, wykazując różnicę od 23% do 28% pomiędzy scenariuszami wysokiego- i-scenariusza{3}}w ciągu następnej dekady. Prognozy dotyczące energii słonecznej w skali{{5} użyteczności publicznej różnią się jedynie o 6–7% ze względu na większą „inercję” rurociągów dużych projektów, łańcuchów dostaw sprzętu i istniejące ograniczenia w zakresie połączeń wzajemnych.
Na poziomie stanu Teksas ponownie przewodził w kraju pod względem wolumenu instalacji, dodając około 11 GW nowej mocy fotowoltaicznej w 2025 r., co w przybliżeniu odpowiada sumie stanu z dwóch lat poprzednich.
Kalifornia zajęła drugie miejsce z 4,7 GW dodatkowej mocy, natomiast Indiana wskoczyła z 10.-miejsca w 2024 r. na trzecie miejsce w kraju w 2025 r. z zainstalowanymi 3 GW.
W sumie 11 stanów ustanowiło nowe roczne rekordy instalacji w 2025 r., a 12 stanów dodało ponad 1 GW nowej mocy fotowoltaicznej. Z raportu wynika, że ponad dwie-trzecie całej mocy fotowoltaicznej zainstalowanej w 2025 r. zostało zbudowane w stanach wygranych przez prezydenta Trumpa.
W sumie 11 stanów ustanowiło nowe roczne rekordy instalacji, a 12 stanów dodało ponad 1 GW nowych mocy. Do najczęściej wdrażanych stanów zaliczały się Teksas, Indiana, Floryda, Arizona, Ohio, Utah i Arkansas.
Kamienie milowe produkcji
W raporcie nazwano rok 2025 „monumentalnym rokiem dla amerykańskiego przemysłu produkującego energię słoneczną”, w szczególności wskazując na 50% wzrost produkcji modułów, wraz ze znacznym wzrostem wydajności ogniw i pierwszą produkcją płytek w kraju od 2016 roku.
Dzięki nowej mocy produkcyjnej w zakresie płytek zasilanych-polikrzemem pochodzącym z kraju, Stany Zjednoczone mają obecnie zdolność do produkcji każdego głównego elementu łańcucha dostaw energii słonecznej.
Pomimo tych pozytywnych zmian w raporcie zauważono, że rzeczywista produkcja tych zakładów pozostaje znacznie poniżej popytu krajowego, a w raporcie wskazano, że w wytycznych dotyczących ograniczeń wpływu FEOC utrzymują się „krytyczne niepewności”, co prowadzi do ciągłej niepewności na rynku.
Może ci się spodobać również
-

Dostosowane do potrzeb naziemne konstrukcje do montażu pa...
-

Niestandardowe regały fotowoltaiczne z metalowym dachem: ...
-

Wspornik do montażu na dachu płaskim (stop aluminium)
-

Stojak do montażu słonecznego systemu uziemienia fotowolt...
-

Hak solarny do dachu płaskiego
-

Metalowy zacisk mocujący blachę dachową